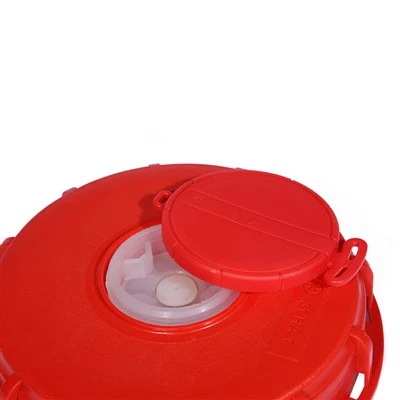
Hey! Saya pembekal topi IBC, dan hari ini saya ingin bersembang tentang cara topi IBC berinteraksi dengan sistem kewangan tradisional. Ia mungkin terdengar seperti kombo topik yang ganjil pada mulanya, tetapi percayalah, ia sangat menarik.
Mari kita mulakan dengan membaca halaman yang sama tentang apa itu topi IBC. Bagi mereka yang tidak tahu, IBC adalah singkatan bagi Kontena Pukal Pertengahan. Ini adalah bekas besar yang digunakan untuk menyimpan dan mengangkut pelbagai cecair, serbuk dan bahan berbutir. Tudung, seperti yang kami tawarkan di syarikat kami, sepertiDN150 IBC Cap,DN650 IBC Cap,DN225 IBC Cap, danDN450 IBC Cap, adalah komponen penting yang mengelak bekas ini dengan selamat.
Sekarang, apabila ia datang kepada sistem kewangan tradisional, kita bercakap tentang bank, institusi pemberi pinjaman dan keseluruhan urus niaga kewangan yang telah wujud sejak sekian lama. Jadi, bagaimanakah dua dunia yang kelihatan berbeza ini bersatu?
Salah satu cara yang paling jelas ialah melalui pembiayaan perdagangan. Apabila saya menjual topi IBC saya kepada pelanggan, terutamanya mereka di luar negara, kami sering bergantung pada surat kredit. Ini adalah alat klasik dalam sistem kewangan tradisional. Surat kredit pada asasnya adalah janji daripada bank bahawa mereka akan membayar pembekal (iaitu saya) sejumlah wang setelah pembeli menerima barang dalam keadaan yang ditentukan. Ia memberikan kedua-dua pihak rasa selamat. Bagi saya, ini bermakna saya akan dibayar, dan bagi pembeli, ini bermakna mereka tidak perlu membayar sehingga mereka mengesahkan kualiti dan kuantiti topi IBC yang telah mereka tempah.
Aspek lain ialah pembiayaan inventori. Sebagai pembekal topi IBC, saya perlu menyimpan sejumlah inventori di tangan untuk memenuhi permintaan pelanggan. Tetapi menyimpan stok topi ini memerlukan wang. Di situlah institusi kewangan tradisional masuk. Saya boleh membuat pinjaman daripada bank untuk membeli bahan mentah, mengeluarkan topi dan membina inventori saya. Inventori kemudiannya berfungsi sebagai cagaran untuk pinjaman. Jika saya tidak dapat membayar balik pinjaman atas sebab tertentu, bank mempunyai hak untuk memiliki inventori dan menjualnya untuk mendapatkan semula wang mereka.
Pengurusan aliran tunai juga merupakan masalah besar. Dalam perniagaan menjual topi IBC, selalunya berlaku kelewatan antara masa saya menanggung kos (seperti membeli bahan mentah dan membayar pekerja) dan apabila saya menerima bayaran daripada pelanggan. Sistem kewangan tradisional menawarkan penyelesaian seperti pemfaktoran. Pemfaktoran ialah apabila saya menjual akaun belum terima saya (wang yang pelanggan saya berhutang kepada saya) kepada pihak ketiga pada harga diskaun. Ini memberi saya wang tunai segera untuk memastikan perniagaan saya berjalan, walaupun terdapat ketinggalan dalam pembayaran pelanggan.
Tetapi ia tidak semuanya berjalan lancar apabila melibatkan interaksi antara topi IBC dan sistem kewangan tradisional. Salah satu cabaran utama ialah penilaian risiko kredit. Bank dan institusi kewangan lain perlu menilai risiko meminjamkan wang kepada saya sebagai pembekal topi IBC. Mereka melihat faktor seperti sejarah kewangan perniagaan saya, permintaan untuk had IBC dalam pasaran dan persaingan saya. Kadangkala, kekurangan data terperinci tentang industri topi IBC boleh menyukarkan mereka untuk menilai risiko dengan tepat. Ini boleh membawa kepada kadar faedah yang lebih tinggi ke atas pinjaman atau pun penafian kredit.
Isu kawal selia juga memainkan peranan. Industri kewangan dikawal dengan ketat, dan peraturan ini boleh memberi kesan kepada perniagaan saya sebagai pembekal topi IBC. Contohnya, peraturan anti pengubahan wang haram (AML) dan kenali - pelanggan anda (KYC) memerlukan institusi kewangan untuk mengesahkan identiti pelanggan mereka dan memantau transaksi mereka. Ini bermakna apabila saya menjalankan perniagaan dengan bank, saya perlu melalui banyak kertas kerja dan proses pengesahan. Walaupun peraturan ini penting untuk mengekalkan integriti sistem kewangan, ia boleh memakan masa dan mahal untuk perniagaan kecil seperti saya.
Sebaliknya, sistem kewangan tradisional juga menawarkan sedikit kestabilan. Reputasi bank dan institusi kewangan lain yang telah lama wujud memberikan pelanggan rasa percaya. Apabila pelanggan saya tahu bahawa saya berurusan dengan rakan kongsi kewangan yang mantap, ia boleh meningkatkan keyakinan mereka dalam menjalankan perniagaan dengan saya. Sebagai contoh, jika saya menggunakan bank yang terkenal untuk surat kredit, pelanggan saya di luar negara lebih cenderung untuk mempercayai bahawa proses pembayaran akan berjalan dengan lancar.
Di samping itu, pembangunan perbankan digital dan penyelesaian fintech dalam sistem kewangan tradisional telah memudahkan saya menguruskan kewangan perniagaan saya. Saya kini boleh mengakses akaun saya dalam talian, membuat pembayaran dan menjejaki transaksi saya dalam masa nyata. Ini telah meningkatkan kecekapan operasi perniagaan saya dan membolehkan saya menumpukan lebih pada penghasilan topi IBC berkualiti tinggi.
Melihat ke masa hadapan, interaksi antara had IBC dan sistem kewangan tradisional mungkin akan berkembang. Dengan peningkatan teknologi blockchain, kami mungkin melihat penyelesaian kewangan perdagangan yang lebih selamat dan telus. Blockchain boleh menyediakan lejar transaksi terpencar, yang boleh mengurangkan risiko penipuan dan meningkatkan kelajuan pemprosesan pembayaran. Ini boleh menjadi permainan - pengubah untuk perniagaan saya sebagai pembekal topi IBC, kerana ia akan menjadikan perdagangan antarabangsa lebih cekap.
Kesimpulannya, hubungan antara had IBC dan sistem kewangan tradisional adalah kompleks tetapi penting. Daripada kewangan perdagangan dan pengurusan inventori kepada penyelesaian aliran tunai, sistem kewangan tradisional memainkan peranan penting dalam kejayaan perniagaan topi IBC saya. Walau bagaimanapun, terdapat juga cabaran yang perlu ditangani, seperti penilaian risiko kredit dan halangan kawal selia.
Jika anda berminat untuk membeli topi IBC berkualiti tinggi, sepertiDN150 IBC Cap,DN650 IBC Cap,DN225 IBC Cap, atauDN450 IBC Cap, jangan teragak-agak untuk menghubungi perbincangan perolehan. Mari kita bekerjasama untuk mencari penyelesaian terbaik untuk keperluan anda.
Rujukan:


- Pengetahuan am tentang kewangan perdagangan dan operasi perniagaan dalam industri pembuatan.
- Laporan industri mengenai kontena dan sektor kewangan IBC.